اساندپی گلوبال برای بخش روبهرشد خزانههای وامدهی رمزارزی ارزیابی ریسک ارائه کرد
اساندپی گلوبال چارچوب جدیدی برای ارزیابی ریسک خزانههای وامدهی داراییهای دیجیتال معرفی کرده است؛ اقدامی که همزمان با افزایش استقبال از این محصولات سرمایهگذاری آنچین و رشد سپردههای این بخش تا حدود ۱۰ میلیارد دلار انجام شده است.
بر اساس اطلاعیه روز دوشنبه، چارچوب اساندپی گلوبال ریتینگز خزانهها را در شش حوزه ارزیابی میکند: ریسک کیفیت اعتباری پرتفوی، ریسک ناهماهنگی نقدینگی، ریسک متولی یا مدیر خزانه، ریسک بلاکچین، ریسک پروتکل و ریسک امنیت و حاکمیت خزانه.
اساندپی اعلام کرد این ارزیابیها ریسک زیان سرمایهگذاران در خزانههای وامدهی را بررسی میکنند، اما رتبهبندی اعتباری محسوب نمیشوند و بازدهی را نیز ارزیابی نمیکنند. لیزا شرودر، تحلیلگر اساندپی گلوبال ریتینگز، گفت این چارچوب همچنین برای تعیین اینکه کدامیک از شش حوزه ریسک بیشتری نسبت به سایرین دارد طراحی نشده است.
شرودر به کوینتلگراف گفت: «ضعف قابلتوجه در هر یک از عوامل میتواند ارزیابی کلی ریسک خزانه (VRA) را محدود کند. امتیاز قوی در یک عامل، ضعف قابلتوجه در عامل دیگر را جبران نمیکند.» او گفت این رویکرد بازتابدهنده بخشی است که «نقاط متعدد ریسک یا شکست وجود دارد که میتوانند از کار بیفتند.»
خزانههای وامدهی داراییهای دیجیتال، سپردههای سرمایهگذاران را تجمیع کرده و آنها را از طریق راهبردهای از پیش تعیینشدهای به کار میگیرند که توسط قراردادهای هوشمند یا مدیران انسانی اداره میشوند. سپردهگذاران توکنهایی دریافت میکنند که نشاندهنده سهم آنها از داراییها و بازدهی خزانه است.
به گفته اساندپی، سپردههای خزانههای وامدهی داراییهای دیجیتال در ماه سپتامبر به حدود ۱۰ میلیارد دلار رسید؛ در حالی که این رقم دو سال پیش ۱.۵ میلیارد دلار بود. اساندپی اعلام کرد قصد دارد ارزیابیهای ریسک خزانههای خود را در اطلاعیههای آینده منتشر کند، اما مشخص نکرده است که ارزیابی کدام خزانهها ابتدا انجام خواهد شد.
شرودر درباره نقش احتمالی این چارچوب برای سرمایهگذاران گفت: «هدف این ارزیابی آن است که شفافیت بیشتری درباره ریسکها فراهم کند تا هر نهاد بتواند هنگام تصمیمگیری درباره نحوه تخصیص سرمایه به خزانههای دیفای، تصمیمهای آگاهانهتری بگیرد.»
رشد خزانههای رمزارزی همزمان با افزایش توجه به ریسکها
خزانههای رمزارزی طی یک سال گذشته گسترش یافتهاند؛ زیرا صرافیها، کیفپولها و پلتفرمهای دیفای محصولاتی را عرضه کردهاند که وامدهی و سایر راهبردهای ایجاد بازده را برای کاربران بستهبندی میکنند.
در ماه فوریه، Wallet in Telegram خزانههای خودحضانتی BTC، ETH و USDT را با استفاده از زیرساخت Morpho، TAC و Re7 معرفی کرد. در ماه مه، کراکن نیز خزانه بازدهی بیتکوین را با استفاده از زیرساخت Veda و مدیریت راهبردهای آن توسط Sentora عرضه کرد. این خزانه در ۱۰ ساعت نخست فعالیت خود از سوی ۴۰۰۰ کیفپول، ۳۰ میلیون دلار جذب کرد.
این مدل از آن زمان به اوراق بهادار توکنیزهشده نیز گسترش یافته است. در ماه سپتامبر، کراکن خزانههای بازدهی برای نسخههای توکنیزهشده Nvidia، ETF شاخص SPDR S&P 500 و ETF Invesco QQQ راهاندازی کرد؛ در این محصولات Sentora راهبردهایی را مدیریت میکند که داراییها را از طریق بازارهای دیفای وام میدهند.
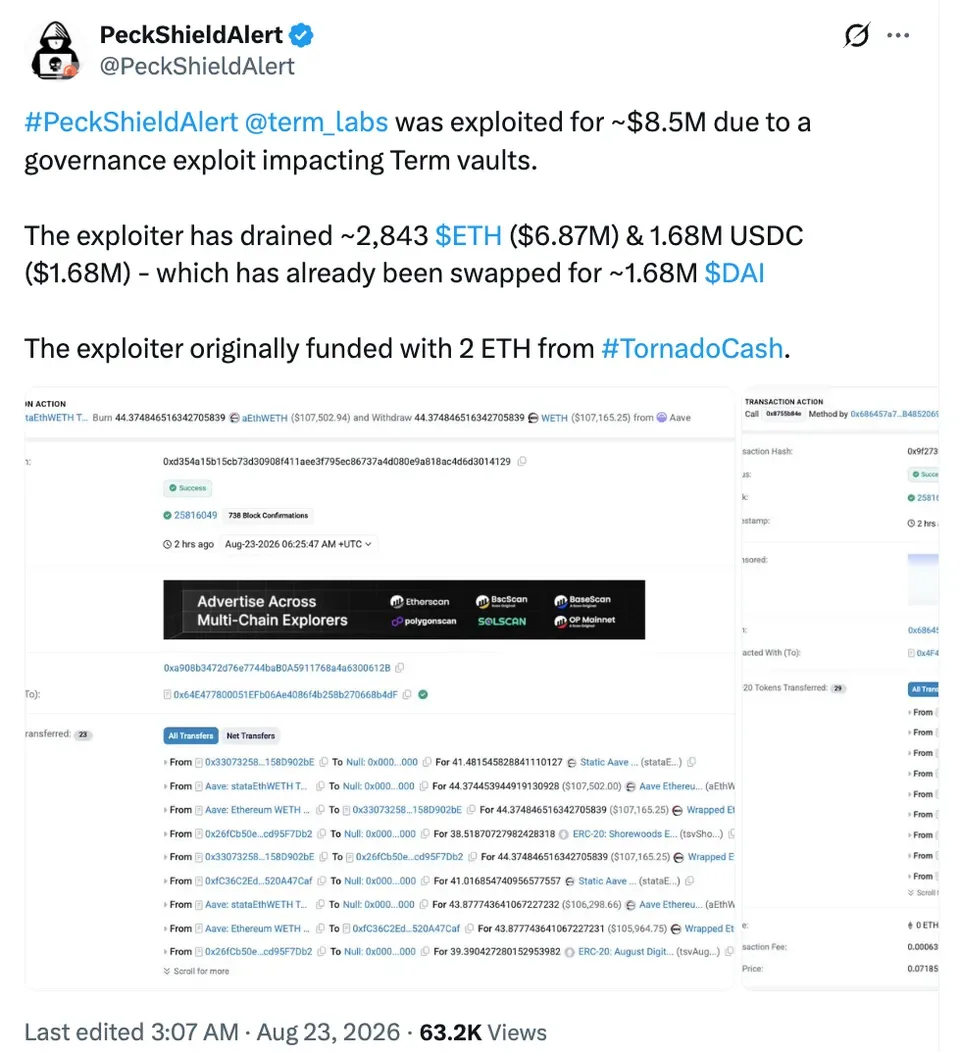
افزایش محبوبیت خزانههای رمزارزی بدون ریسک نبوده است. در ماه اوت، پروتکل وامدهی Term Finance پس از آنکه یک مهاجم کنترل حاکمیتی Meta Vaults آن را مورد سوءاستفاده قرار داد، حدود ۸.۵ میلیون دلار ضرر متحمل شد.
در حال حاضر، خزانههای رمزارزی در ایالات متحده همچنان در محدودهای خاکستری از نظر مقررات قرار دارند. هستر پیرس، کمیسر کمیسیون بورس و اوراق بهادار آمریکا (SEC)، در ماه ژوئیه گفت برخی خزانهها و محصولات وامدهی آنچین، بسته به نحوه ساختار و اداره آنها، ممکن است مشمول قوانین فدرال اوراق بهادار شوند.
پیرس گفت خزانههایی که در آنها درباره تخصیص دارایی، راهبردهای بازدهی، شرایط وامدهی یا آستانههای نقدشوندگی تصمیمهای اختیاری گرفته میشود، ممکن است مشمول الزامات مربوط به قوانین اوراق بهادار، شرکتهای سرمایهگذاری یا مشاوران سرمایهگذاری شوند.